Бошқарув ҳисоби: афзалликлар, мақсадлар, вазифалар, жорий этиш босқичлари

Бошқарув ҳисоби нима
Бошқарув ҳисоби — компаниянинг барча даражаларида бошқарув қарорларини қабул қилиш учун зарур бўлган ахборотни йиғиш, қайта ишлаш, таҳлил қилиш ва талқин қилиш тизими. Оддий сўзлар билан айтганда, бошқарув ҳисоби — мулкдорлар ва менежерларга бизнеснинг реал манзарасини кўриш, асосли қарорлар қабул қилиш ва ресурсларни самарали бошқариш имконини берадиган ички назорат, режалаштириш ва таҳлил воситаси.
Қонун бўйича мажбурий бўлган молиявий ҳисобдан фарқли равишда, бошқарув фаолияти ҳисоби давлат стандартлари билан тартибга солинмайди ва муайян компания эҳтиёжларига мослаб созланади. Бу унинг тузилмаси, усуллари ва ҳисоботлари бизнес мақсад ва вазифаларидан келиб чиқиб ишлаб чиқилишини англатади.
Бошқарув ҳисобига нималар киради?
Корхонадаги бошқарув ҳисобига қуйидагилар киради:
- харажатлар ва даромадларни турли кесимларда таҳлил қилиш;
- бюджетни режалаштириш ва ижросини назорат қилиш;
- таннархни ҳисоблаш;
- инвестиция йўналишларини баҳолаш;
- турли сценарийларни прогноз қилиш ва моделлаштириш;
- KPI ва молиявий ҳолат мониторинги;
- ҳисоботни керакли батафсиллик ва даврийликда тайёрлаш.
Шундай қилиб, бошқарув ҳисоби — шунчаки ҳисоботлар тўплами эмас, балки компания натижаларини бошқариш учун яхлит тизим. Замонавий ечимлар бу жараёнларни автоматлаштириб, бизнесни онлайн режимда долзарб бошқарув ҳисоби маълумотлари билан таъминлаш имконини беради.
Бошқарув ҳисобини юритишнинг афзалликлари
Бошқарув ҳисобининг афзалликлари беқарор иқтисодиёт, рақобат кучайиши ва қарорларни тез ва аниқ қабул қилиш зарурати шароитида айниқса яққол кўзга ташланади. Бошқарув ҳисобини жорий этган компаниялар назорат, таҳлил ва прогнозлаш учун кучли воситага эга бўлади, бу уларга иш самарадорлигини сезиларли даражада ошириш ва харажатларни камайтириш имконини беради.
Асосий афзалликлар:
- Ишончли ва тезкор маълумотлар — бошқарув ҳисоби маҳсулотлар, бўлинмалар, мижозлар, сотув каналлари ва бошқа параметрлар кесимида бизнес ҳолати ҳақида долзарб маълумот олиш имконини беради.
- Шаффофликни ошириш — мослашувчан ҳисобот ёрдамида пул маблағлари ҳаракати, харажатлар тузилмаси, йўналишлар фойдалилигини батафсил таҳлил қилиш ва асосли бошқарув қарорларини қабул қилиш мумкин.
- Ҳисобнинг мослашувчанлиги — регламентланган стандартларнинг йўқлиги тизимни муайян компаниянинг мақсад ва вазифаларига мослаштириш, маълумотлар ва аналитика тузилмасини оптималлаштириш имконини беради.
- Бозор вазиятидаги ўзгаришларга тез жавоб бериш, стратегик ва тактик қарорларни тезкор қабул қилиш имконияти.
- Бизнес-жараёнлар ва ички оқимлар устидан назоратни ошириш, жумладан тўлов календарини юритиш ва пул оқимларини бошқариш орқали.
- Бюджетлаштиришни автоматлаштириш ва турли маълумот манбаларидан ҳисоботларни консолидация қилиш ресурсларни сезиларли даражада тежайди.
Шундай қилиб, корхонада бошқарув ҳисобини жорий этиш ва мунтазам қўллаш компанияни янада онгли, шаффоф ва самарали бошқаришга ёрдам беради. Бу, айниқса, маълумотлар ҳажми катта ва хато нархи юқори бўлган ўрта ва йирик компаниялар учун муҳим.
Кейс: бир нечта ҳудудий бўлинмага эга савдо тармоғининг муаммолари
Компанияда бошқарув ҳисоби билан жиддий муаммо юзага келди ва у трансформация учун бошланғич нуқта бўлди:
- маълумотлар бир нечта 1С базалари ва Excel’дан қўлда йиғилар эди;
- режа ва факт турли манбаларда эди;
- йиғма ҳисобот ойда бир марта, қўлда, кўпинча хатолар билан шакллантирилар эди;
- товар ҳисоби молиявий ҳисоб билан боғланмаган эди.
Бир пайт келиб, Excel’да савдо нуқталари бўйича барча маълумотни жойлаштириш учун устунлар шунчаки етмай қолди. Ягона тизимнинг йўқлиги тезкор бошқарувга ва бизнесни кенгайтиришга халақит берарди.
ABM Finance жорий этилгандан сўнг:
- барча маълумотлар — ягона манбада;
- автоматлаштириш қўл меҳнатини 70% га қисқартирди;
- ҳар бир йўналиш бўйича молиявий шаффофлик пайдо бўлди;
- жамоа ассортимент сиёсатини қайта кўриб чиқди, логистикани оптималлаштирди, савдо нуқталари фаолияти бўйича тезкор қарорлар қабул қила бошлади.
Молиявий ва бошқарув ҳисоби ўртасидаги фарқ
Бошқарув ҳисоби нима эканлигини тушуниш учун уни кўпинча молиявий (регламентланган) ҳисоб билан боғланадиган бухгалтерия ҳисобидан фарқлаш муҳим. Ҳисобнинг иккала тури ҳам бизнес юритиш учун зарур, аммо улар турли вазифаларни бажаради ва турли ёндашувларга таянади.
Молиявий ҳисоб — қонунчилик ва норматив талабларга (МҲХС, НП(С)БУ ва ҳ.к.) мувофиқ юритиладиган мажбурий ҳисоб тури. У ташқи фойдаланувчилар: солиқ органлари, инвесторлар, банкирлар учун компаниянинг ҳисобот санасидаги ҳолатини кўрсатади. Бирламчи ҳужжат айланмаси, ҳисоботнинг стандартлаштирилган шаклларини ўз ичига олади: Баланс, Фойда ва зарарлар тўғрисидаги ҳисобот, Пул маблағлари ҳаракати тўғрисидаги ҳисобот.
Бошқарув ҳисоби — бошқарув қарорларини тезкор қабул қилиш учун зарур бўлган ахборотни йиғиш ва таҳлил қилишнинг ички тизими. Бухгалтерия ҳисобидан фарқли равишда, у регламентлар билан чекланмаган ва компанияга ҳисобот тузилмаси, таҳлил усуллари ва батафсиллик даражасини мустақил танлаш имконини беради.
Асосий фарқлар:
| Мезон | Молиявий ҳисоб | Бошқарув ҳисоби |
| Мақсад | Ташқи фойдаланувчилар олдида ҳисобот бериш | Ички бошқарув қарорларини қўллаб-қувватлаш |
| Регламентлаш | Қонунчилик билан белгиланган | Бизнес эҳтиёжларига кўра мослашувчан тузилма |
| Даврийлик | Ҳар ойда, ҳар чоракда, ҳар йили | Зарурат бўйича: ҳар куни, ҳар ҳафта ва ҳ.к. |
| Ҳисобот шакли | Стандартлаштирилган | Мослашувчан, мослаштирилган |
| Асосий фойдаланувчилар | Давлат, инвесторлар, аудиторлар | Раҳбарият, менежерлар, мулкдорлар |
| Маълумотлар | Тарихий | Жумладан прогноз маълумотлари |
Шундай қилиб, молиявий ва бошқарув ҳисоби ўртасидаги фарқ нафақат ҳисобот шаклида, балки ёндашувлар, вазифалар, мақсадлар ва таҳлил усулларида ҳам намоён бўлади.
Бошқарув ҳисобининг мақсадлари
Бошқарув ҳисоби мақсадларини тушуниш раҳбариятга қандай ахборотни йиғиш кераклигини ва ундан компаниянинг стратегик мақсадларига эришиш учун қандай фойдаланишни аниқлашга ёрдам беради. Молиявий ҳисобдан фарқли равишда, бошқарув ҳисоби ички жараёнлар ва ресурсларни тезкор бошқаришга йўналтирилган.
Бошқарув ҳисобининг асосий мақсадлари қуйидагиларни ўз ичига олади:
Раҳбариятни қарорлар қабул қилиш учун ишончли ва ўз вақтидаги ахборот билан таъминлаш
Бошқарув ҳисобининг асосий мақсадларидан бири — компания молиявий ҳолатининг тўлиқ ва долзарб манзарасини шакллантириш. Бундай ахборот раҳбарларга ўзгаришларга тезроқ жавоб бериш ва асосли қарорлар қабул қилиш имконини беради. Бошқарув ҳисоби маълумотлари бизнес хусусиятларини ҳисобга олади ва айнан муайян вазиятда муҳим бўлган кўрсаткичларни акс эттиради.
Кейс: нима учун молиявий маълумотларни олиш тезлиги муҳим
Савдо тармоқларидан бирида савдо нуқталарининг зарарлилиги кўринмас эди. Тушум ва харажатлар бўйича реал манзарани жамоа фақат 2 ойдан кейин — зарарлар аллақачон тўпланиб қолганда оларди.
Муаммолар:
- билвосита харажатларни тақсимлаш ҳафталаб вақт оларди;
- каналлар ва ҳудудлар самарадорлиги бўйича шаффофлик йўқ эди;
- қарорлар тўлиқ бўлмаган маълумотлар асосида кечикиб қабул қилинарди.
ABM Finance жорий этилгандан сўнг:
- ҳисобот реал вақтга яқин режимда шакллантирилади;
- ҳар бир савдо нуқтаси ва йўналишнинг рентабеллиги кўринади;
- бюджетлар қайта тақсимланди ва харажатлар тузилмаси оптималлаштирилди.
Бизнес шаффофлигини ошириш ва молиявий оқимларни назорат қилиш
Бошқарув фаолияти ҳисоби маблағлар ҳаракатини кузатиш, ресурслардан фойдаланиш самарадорлигини баҳолаш ва четланишларни тезкор аниқлаш имконини беради. Бу, айниқса, тақсимланган тузилмага ва кўп сонли жавобгарлик марказларига эга компаниялар учун муҳим.
Бизнес кўрсаткичларидаги ўзгаришларни мониторинг ва прогноз қилиш
Бошқарув ҳисоби нафақат жорий ҳолатни қайд этиш, балки прогнозлар тузиш имконини берадиган таҳлил усулларини ўз ичига олади. Бу бизнес-моделни оптималлаштириш, компаниянинг ташқи муҳит ўзгаришларига барқарорлигини ошириш ва қарор қабул қилиш самарадорлигини ошириш имконини беради.
Стратегик режалаштириш учун ҳисобот шакллантириш
Бошқарув ҳисоботи форматлари компания мақсадларига қараб шакллантирилади. Улар KPI, режа-факт қиёсий таҳлили, лойиҳалар, бўлинмалар ёки маҳсулотлар бўйича батафсил маълумотларни ўз ичига олиши мумкин. Бундай ёндашув бошқарувни оптималлаштириш ва узоқ муддатли режалаштиришга хизмат қилади.
Бошқарув ҳисобининг асосий вазифалари
Агар бошқарув ҳисоби мақсадлари компаниянинг ривожланиш йўналишини белгиласа, вазифалар — бу мақсадларга эришиш учун амалга ошириш зарур бўлган аниқ ҳаракатлар ва жараёнлардир. Корхонада бошқарув ҳисобини юритиш маълумотларни шунчаки йиғиш эмас, балки уларни бизнес учун аҳамиятли кесимларда таҳлил қилиш ва олинган инсайтларни самарадорликни ошириш учун қўллаш имконини беради.

Ҳисобот давридаги харажатлар таҳлили
Бу компания ўз ресурсларидан қанчалик самарали фойдаланаётганини баҳолаш имконини берадиган асосий вазифа. Ушбу таҳлил қаерда ортиқча сарфлар юз бераётганини ва қайси харажат моддалари оптималлаштиришни талаб қилишини аниқлашга ёрдам беради.
Муайян маҳсулотлар ёки фаолият йўналишлари бўйича харажатлар таҳлили
Бу ёндашув харажатлар тузилмасини чуқурроқ тушуниш, кам маржали маҳсулотлар ёки йўналишларни аниқлаш ва инвестицияларни устуворлаштириш бўйича қарорлар қабул қилиш имконини беради.
Таннархни ҳисоблаш
Харажатларнинг бирламчи ҳисоби ва билвосита харажатларни тўғри тақсимлаш таннархни тўғри ҳисоблашда муҳим роль ўйнайди. Бу, айниқса, ишлаб чиқариш ва лойиҳа компаниялари учун долзарб.
Устувор инвестициялар ва фаолият йўналишларини аниқлаш
Бизнес кўрсаткичлари ва бошқарув ҳисоби маълумотларини батафсил таҳлил қилиш туфайли раҳбарият ривожланиш ва кенгайиш учун йўналишларни асосли танлай олади.
Бозордаги ва компания ичидаги вазиятни прогноз қилиш
Бошқарув ҳисоби усуллари турли сценарийларни тузишни ўз ичига олади, бу компанияга эҳтимолий хавфларга тайёр бўлиш ва ўзгаришларга тез мослашиш имконини беради.
Барча бизнес-жараёнларни назорат қилиш
Яхши йўлга қўйилган бошқарув фаолияти ҳисоби барча даражаларда: бўлинмалардан тортиб бутун компаниягача шаффофлик ва назоратни таъминлайди.
Воқеаларнинг ҳар қандай ривожига ҳаракат сценарийларини тайёрлаш
Муқобил стратегиялар ва ҳаракат сценарийларини ишлаб чиқиш компанияни ташқи ва ички зарбаларга нисбатан барқарорроқ қилади. Бу, айниқса, беқарор иқтисодиёт шароитида муҳим.
Шароитга қараб стратегик қарорларни тез қабул қилиш
Долзарб ахборотдан фойдаланиш имконияти ва уни ҳисоботлар ҳамда дашбордлар кўринишида визуаллаштириш раҳбарларга қарорларни интуитив эмас, балки ишончли маълумотлар асосида қабул қилиш имконини беради.
Бошқарув ҳисобини жорий этиш босқичлари
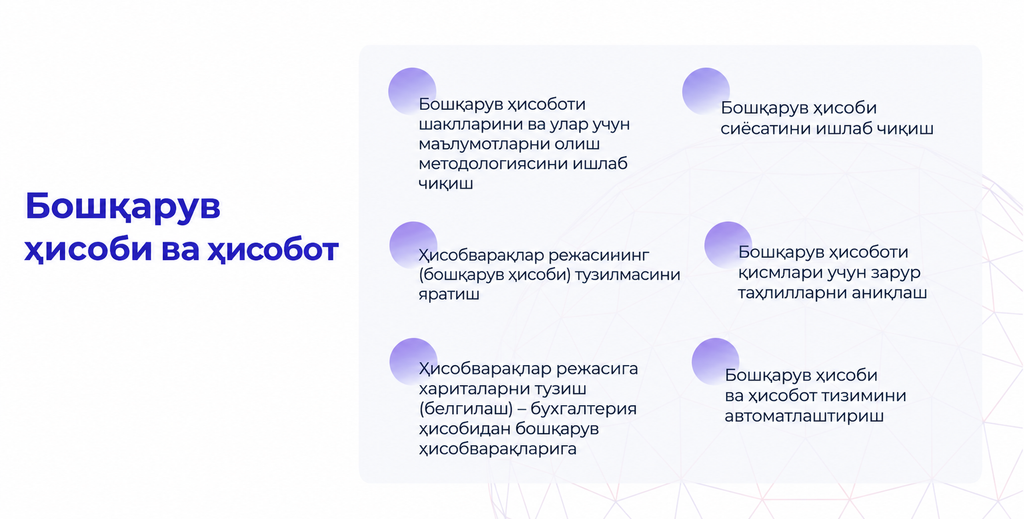
Тизимли бошқарув ҳисобига ўтиш — бир марталик тадбир эмас, балки стратегик ёндашув ва компаниянинг асосий ходимлари иштирокини талаб қиладиган босқичма-босқич жараён. Бошқарув ҳисоби нима эканлигини ва уни жорий этиш кутилган натижани бериши учун қандай қадамлардан ўтиш кераклигини тушуниш муҳим. Қуйида муваффақиятли амалга ошириш асосланадиган асосий босқичлар келтирилган.
Бизнеснинг жорий ҳолатини таҳлил қилиш
Бошлашдан олдин жорий бизнес-жараёнлар аудитини ўтказиш, заиф жойларни аниқлаш ва қайси маълумотлар аллақачон йиғилаётганини, қайсилари етишмаётганини тушуниш зарур. Бу такрорланишдан қочиш ва ресурслар бошқарувини қандай оптималлаштиришни тушуниш имконини беради.
Ҳисоб мақсад ва вазифаларини белгилаш
Бу босқичда раҳбарият бошқарув ҳисоби айнан қандай мақсадларга эришиши кераклигини белгилайди: бўлинмалар самарадорлигини оширишдан тортиб компания молиявий ҳолатининг тўлиқ шаффофлигини таъминлашгача. Мақсадларни белгилаш ҳисоб тизими архитектурасига ва воситалар танловига бевосита таъсир қилади.
Бизнес-жараёнларни тавсифлаш ва регламентлаш
Жараёнлар харитаси яратилади, ходимлар ҳаракатлари расмийлаштирилади, маълумотлар оқимлари тавсифланади. Бу ишончли ва кенгайтириладиган тизимни қуриш учун ўта муҳим.
Ҳисоб воситаларини танлаш ва созлаш
Бизнес хусусиятларига қараб дастурий таъминот танланади. Масалан, ABM Finance молияни бошқариш тизими комплекс бошқарув ҳисоби ва бюджетлаштириш учун жуда мос келади. Бу босқичда ҳисобот тузилмаси яратилади, аналитикалар, кўрсаткичлар ва маълумот киритиш шакллари, маппинг ва ахборотни консолидация қилиш созланади.
Ҳисоботни шакллантириш
Бошқарув ҳисоботи шаблонларини яратиш — P&L, Cash Flow, Баланс, бўлинмалар, йўналишлар ва лойиҳалар бўйича ҳисоботлар. Бу ерда турли бошқарув даражалари — операциондан стратегикгача бўлган эҳтиёжларни ҳисобга олиш муҳим.
Ходимларни ўқитиш
Муваффақиятли жорий этишнинг калити — нафақат тўғри жараёнлар, балки хабардор ходимлар ҳамдир. Ходимлар бошқарув ҳисобини қандай юритиш, қайси кўрсаткичларни кузатиш ва маълумотларни қандай талқин қилишни тушуниши керак.
Синов ишга тушириш ва тузатишлар
Бу босқичда тизим чекланган ҳажмдаги маълумотларда ёки битта бўлинма доирасида синовдан ўтказилади. Ҳисоб-китоблар тўғрилиги ва ахборот тўлиқлиги текширилади. Якунлари бўйича методологияни такомиллаштириш ва аниқлаштириш мумкин.
Тўлиқ ишга тушириш ва кузатиб бориш
Муваффақиятли синов ишга туширилгандан сўнг тизим бутун компанияга кенгайтирилади. Кейинчалик у бизнес муҳити ва талаблардаги ўзгаришларга қараб кузатиб боришга, ривожлантиришга ва вақти-вақти билан янгилашга муҳтож бўлади.
Кейс: мувофиқлаштирилмаган бюджетлаштириш ва маълумотларнинг такрорланиши
5 та филиалдан иборат тузилмага эга компания бошқарув ҳисобини қўлда юритарди. Ҳисоботлар Excel’да йиғилар, бюджетлаштириш email орқали келишиларди. Бўлинмалар фақат даромадлар ёки харажатларни, ғазначилар эса пул маблағлари ҳаракатини режалаштирарди. Бу маълумотлар синхронлаштирилмас, шу сабабли режа ва бюджет бир-бирига мос келмасди.
Методологик аудит босқичида қуйидагилар аниқланди:
- маълумот киритиш бўйича ишларнинг 30% и такрорланади;
- тўлов календари реал касса ҳолатини акс эттирмайди.
ABM Finance жорий этилгандан сўнг:
- маълумотлар йиғиш, бюджетлаштириш ва филиаллар бўйича P&L автоматлаштирилди;
- тўлов календари ва ҳисоботлар битта ойнада созланди;
- қўл меҳнатини бартараф этиш ва тўлиқ молиявий синхронизацияга эришиш мумкин бўлди.
Аудитдан филиалда биринчи ишга туширишгача бўлган йўл — 4 ой. Компания бошқариш ва кенгайтириш мумкин бўлган шаффоф тизимга эга бўлди.
Бошқарув ҳисоби тизимига қўйиладиган талаблар
Самарали бошқарув ҳисоби тизими — шунчаки жадваллар ва ҳисоботлар тўплами эмас. Бу раҳбариятга долзарб маълумотларга таяниб тез қарор қабул қилишга ёрдам берадиган мослашувчан, технологик восита. Тизимга қўйиладиган талаблар нуқтаи назаридан бошқарув ҳисобига нималар киришини кўриб чиқамиз.
1. Маълумотларнинг долзарблиги ва тўлиқлиги
Бошқарув ҳисоби маълумотлари аниқ, ўз вақтида бўлиши ва онлайн режимда келиб тушиши керак. Бу давр ёпилишини кутмасдан компаниянинг молиявий ҳолатини шу ерда ва ҳозир кўриш имконини беради.
2. Мослашувчанлик ва мосланувчанлик
Тизим бизнесдаги ўзгаришларга осон мослашиши керак: янги йўналишларни ишга тушириш, ташкилий тузилманинг ўзгариши, KPI тузатишлари. Кўп сценарийли моделлаштириш ва режа-факт таҳлили имконияти — мажбурий талаб.
3. Бошқа ҳисоб тизимлари билан интеграция
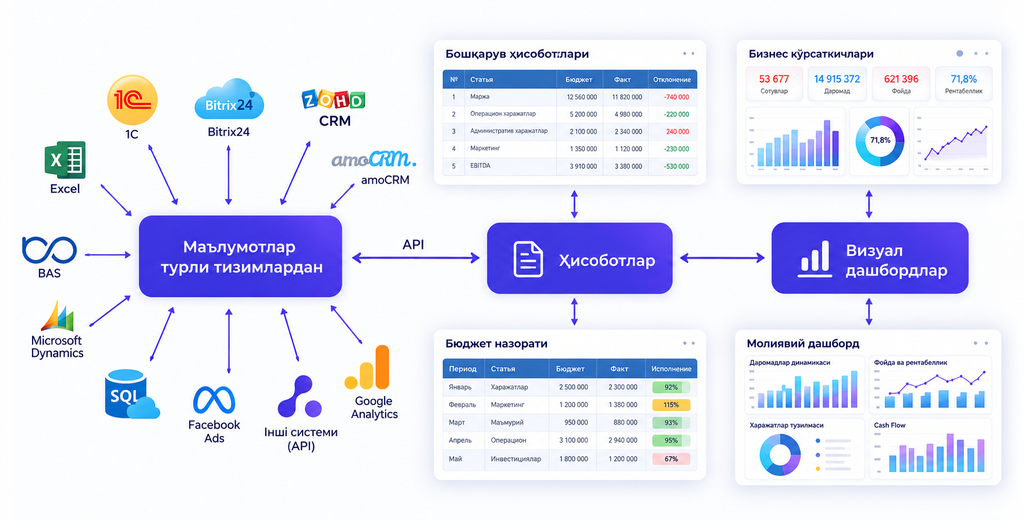
Корхонадаги бошқарув ҳисоби тўлиқ ва ишончли бўлиши учун тизим бухгалтерия ҳисоби, ERP тизимлари, CRM ва бошқа маълумот манбалари билан интеграцияланиши керак. Бу қўл меҳнатини бартараф этади ва аниқликни оширади.
4. Визуаллаштириш ва аналитика
Маълумотларни йиғишгина эмас, балки уларни қулай тақдим этиш ҳам муҳим. Дашбордлар, графиклар, даврларни таққослаш, drill-down аналитика — буларнинг барчаси воситалар тўпламининг бир қисми бўлиши керак. Бу бошқарув фаолияти ҳисобини соддалаштиради ва четланишларни тез аниқлаш имконини беради.
5. Хавфсизлик ва киришни назорат қилиш
Яхши тизимнинг энг муҳим хусусиятларидан бири — махфий маълумотларни ҳимоя қилиш. Мослашувчан кириш ҳуқуқлари тизими, ўзгаришлар аудити ва захира нусхалаш — мажбурий.
6. Кенгайтирилувчанлик
Компания ўсиши билан тизим ҳам ўсиши керак: каттароқ ҳажмдаги маълумотларни қайта ишлаш, кўпроқ фойдаланувчиларни қўллаб-қувватлаш, ҳисоботларни тез яратиш. Бу, айниқса, компаниялар гуруҳлари ва холдинглар учун муҳим.
Хулоса
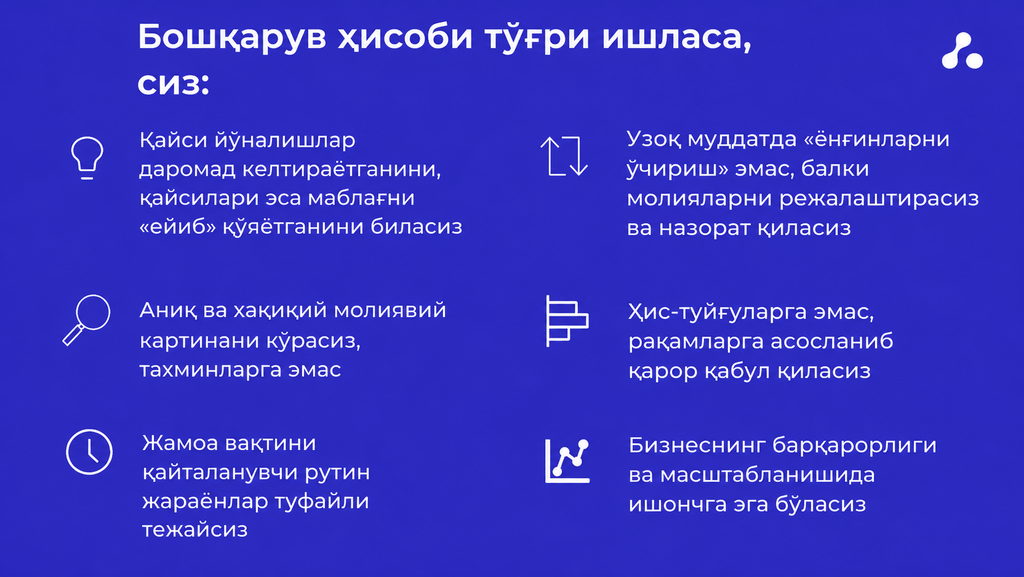
Бошқарув ҳисоби керакли даражада ишлаганда, сизда бизнесни бошқаришнинг реал воситаси бўлади. Сиз нафақат реал рақамларни тезкор оласиз, балки воқеалар ривожининг турли вариантларини прогноз қиласиз — бизнесни онгли равишда бошқарасиз. Фойда қаерда, йўқотишлар қаерда эканини биласиз. Ишончли маълумотларга таяниб, қарорларни тез ва ишонч билан қабул қиласиз. Жамоа одатий ишларга камроқ, аналитика ва ўсиш нуқталарини излашга эса кўпроқ вақт сарфлайди.
Натижада — назорат, олдиндан айтиб бериш мумкинлиги ва кенгайишнинг осонлиги.
P.S. ABM Finance бошқарув ҳисоби дастурининг афзалликлари
Бошқарув ҳисобидан максимал натижа олиш учун ресурслар бошқарувини оптималлаштирадиган, қарор қабул қилишни тезлаштирадиган ва шаффофликни таъминлайдиган замонавий воситалардан фойдаланиш зарур. ABM Finance айнан шундай тизим — ҳисоб, таҳлил ва режалаштириш учун комплекс ечим.
Дастур бошқарув ва бухгалтерия ҳисобини ўзида мужассам этиб, компанияларга молиявий моделни самарали қуриш, пул оқимларини назорат қилиш ва турли кесимларда тўлиқ ҳисоботларни шакллантириш имконини беради.
Low Code — дастурлашсиз мослашувчанлик
Молия жамоаси тизимни дастурчиларни жалб қилмасдан бизнес эҳтиёжларига мустақил созлаши мумкин. Бу, айниқса, тез ўзгарувчан муҳитда жорий этиш ва кенгайтиришни соддалаштиради.
Консолидатор маҳсулот
ABM Finance турли ҳисоб тизимларидан маълумотларни автоматик йиғади ва компаниялар гуруҳи ёки йўналишлар бўйича консолидацияланган ҳисоботни шакллантиради. Бу, айниқса, холдинглар ва мультибизнеслар учун муҳим.
Мослашувчан ҳисобот конструктори
Тизим P&L, CashFlow, Balance ва бошқа ҳисоботларнинг индивидуал шаклларини яратиш, шунингдек лойиҳалар, бўлинмалар, ҳудудлар ва бошқа параметрлар бўйича аналитикани шакллантириш имконини беради.
Тезкорлик ва кенгайтирилувчанлик
Ҳисобот олиш тезлиги 80% гача ошади. Тизим бизнес ўсишига ва маълумотлар ҳажмининг кўпайишига осон мослашади, бу компания фаол ривожланаётганда айниқса муҳим.
Консолидацияланган ҳисоботлар: CashFlow, P&L, Balance
Барча асосий молиявий кўрсаткичлар битта ойнада, онлайн режимда мавжуд. Бу самарадорликни кузатиш, хавфларни бошқариш ва асосли қарорлар қабул қилиш имконини беради.
FAQ
Бошқарув ҳисоби ҳақида кўп бериладиган саволлар
Бошқарув ҳисобини жорий этишни нимадан бошлаш керак?
Бизнеснинг жорий ҳолатини таҳлил қилишдан бошлаш керак: қандай маълумотлар йиғилади, улар учун ким жавоб беради ва улардан қандай фойдаланилади. Кейин ҳисоб мақсадларини аниқлаш, мос молияни бошқариш тизимини, масалан, ABM Finance’ни танлаш ва ҳисобни барча бизнес-жараёнларга босқичма-босқич жорий этиш муҳим. Бу бошқарув ҳисоботининг бирламчи контурини шакллантириш ва бюджетлаштиришни кейинчалик автоматлаштиришни созлаш имконини беради.
Компанияда бошқарув ҳисобини юритиш учун ким жавоб беради?
Одатда бу молия директори ёки режа-иқтисод бўлими раҳбарининг масъулият зонаси. Кичик компанияларда — бизнес эгасининг ўзи ёки бошқарувчи. Асосийси — бу инсон бошқарув ҳисобига нималар киришини тушуниши ва асосий KPI кўрсаткичлари, бошқарув ҳисоби маълумотлари ва ҳисоботлар билан ишлай олиши.
Бошқарув ҳисоби бизнес фойдасини оширишга қандай ёрдам беради?
Корхонадаги бошқарув ҳисоби қайси йўналишлар фойда, қайсилари эса зарар келтираётганини кўриш имконини беради. У харажатларни оптималлаштириш, натижаларни аниқ прогноз қилиш, четланишларга ўз вақтида жавоб бериш ва асосли қарорлар қабул қилишга ёрдам беради. Бу молиявий ҳолатни баҳолаш, самарадорликни ошириш ва стратегик ўсиш воситаси.
Бошқарув ҳисобини ташкил этишда типик хатолардан қандай қочиш мумкин?
- Бировнинг моделини кўчиришга уринмаслик — ҳисоб айнан сизнинг бизнесингизга мос келиши керак.
- Бухгалтерия ҳисобини бошқарув ҳисоби билан адаштирмаслик: уларнинг мақсад ва вазифалари турлича.
- Бирламчи маълумотлар сифатига бепарво бўлмаслик — бутун ҳисоботнинг ишончлилиги уларга боғлиқ.
- Ходимларни ўқитиш ва ҳисоб методологиясини мунтазам янгилаш ҳақида унутмаслик.